重要なポイント
-
ビザは過去最高値を更新し、ワシントン政府が手数料を脅迫した後、10月27日に第4四半期決算を発表した。
-
本当の試金石は2027年度の見通しだ。経費の伸びが売上高よりも遅いため、約14%のEPS成長を求めるストリートの要求を支持する必要がある。
-
ビザの営業利益率は5会計年度にわたり67%近くを維持しているが、2026会計年度の最初の9カ月は経費が収益を上回るペースで増加した。
-
予想PERは28倍で、過去5年間の平均である27倍を上回り、株価の成長を維持する必要があり、11月3日の中間決算でスワイプ手数料法案が動くかどうかが決まる。
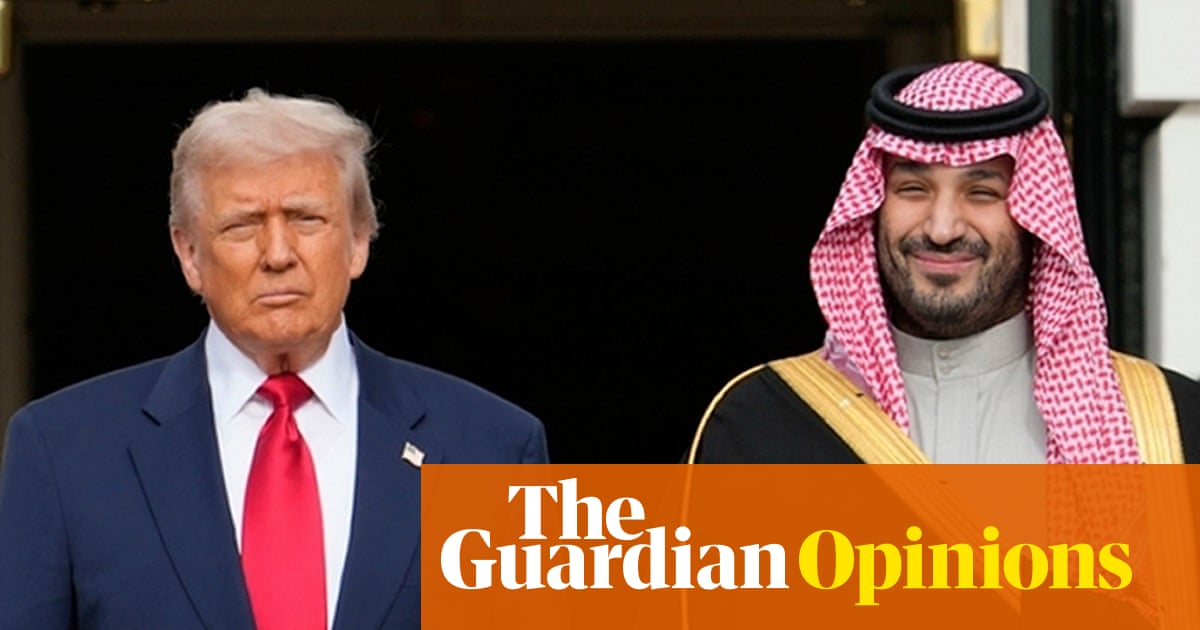
ビザ (V:ニューヨーク証券取引所) トランプ大統領が加盟店にクレジットカードの売上を競合ネットワーク経由で送信できるようにする法案に署名すると約束したにもかかわらず、今月の売上高は過去最高値に達した。
今、ビザはその価格の背後にある成長を示さなければなりません。第4四半期決算は10月27日火曜日の取引終了後に発表される。
ビートだけでは十分ではないかもしれない
金曜日はハードルの高さを示した。アメリカン・エキスプレスはウォール街の収益予想を上回り、通期予想の下限を引き上げたが、同社の株価は依然として下落した。 VisaとMastercardもそれに伴い滑り落ちた。
したがって、経営陣が今後1年について何を語るかよりも、四半期はそれほど重要ではない。ビザは昨年10月の第4四半期の電話会議で初めて2026会計年度の見通しを示しており、投資家は2027会計年度についても同様の見通しを予想している。
ストリートは 14% 以上を望んでいます
2026会計年度は9月30日に終了した。アナリストは、平準化EPSが13.23ドルと予想しており、2025会計年度の11.47ドルから15%増加する。2027会計年度については、アナリスト40人のコンセンサスは15.02ドルで、さらに14%増加する。
これらの推定値は過去 1 年間で少しずつ上昇しています。 2027会計年度の数字は、2025年9月末時点で14.47ドルでした。15.02ドルを下回る見通しは、その進歩を台無しにすることになります。
TIKRはVisaのアナリスト40人を追跡している。 「購入」と答えた人は何人いますか?
Visa のバイ、ホールド、セルの評価の完全な内訳と、ウォール街の収益と利益の予測をすべて 1 か所で確認できます。 50万人以上の投資家がTIKRを利用して今回のような銘柄を調査している。 Visaのアナリスト評価を見る
マージンの拡大が止まった
費用は注目すべき部分です。ビザの営業利益率は5期連続で約67%を維持している。
今年は少し滑りました。ビザの調整後ベースでは、経費が17%、収益が15%増加したため、2026会計年度最初の9か月の営業利益率は前年同期の68.3%に対し67.8%となった。経営陣はその経費の増加の一部を顧客向けに実施したワールドカップのマーケティングキャンペーンに結びつけており、2027年度にはFIFAトーナメントは開催されない。
利益率は価格にも左右されます。第 3 四半期会計年度では、サービス収益が 14% 増加し、決済額も 9% 増加しました。経営陣はその要因の 1 つとして価格を挙げました。ルーティング法案はその価格設定に直接影響を与えるだろう。競合するネットワークはVisaが請求する料金を値下げすることになるだろう。