木曜日に発表されたフレディマックのデータによると、インフレの急増が引き続き金融市場の重しとなっているため、住宅ローン金利は2週連続で低下したが、依然として高止まりしている。
30年固定住宅ローンの平均金利は7.24%で、2週間前の7.4%から低下した。それでも、住宅ローン金利は2月末のイラン戦争勃発前の水準を1ポイント以上上回っていることが金融会社のデータで示された。
先月まで、30年固定住宅ローンの平均金利は2025年1月に最後に7%を超えていた。
住宅ローン金利が 1 パーセントポイント上昇するたびに、家の価格に応じて、毎年数千ドルまたは数万ドルの追加の借入コストが課せられる可能性があります。
主要な長期借入金利である10年米国債利回りは、連邦準備理事会が指標借入コストを引き上げた数日後の9月に、約20年ぶりの高水準を記録した。それ以来、10年債利回りは低下したが、依然として戦前の水準を大きく上回っている。
イラン戦争は歴史的な石油供給不足を引き起こし、エネルギー価格を押し上げ、一部の食料品など他のコストに波及した。長期にわたるインフレのリスクは、10 年以上にわたり毎年一定額を提供する長期国債の支払い価値を蝕む恐れがある。

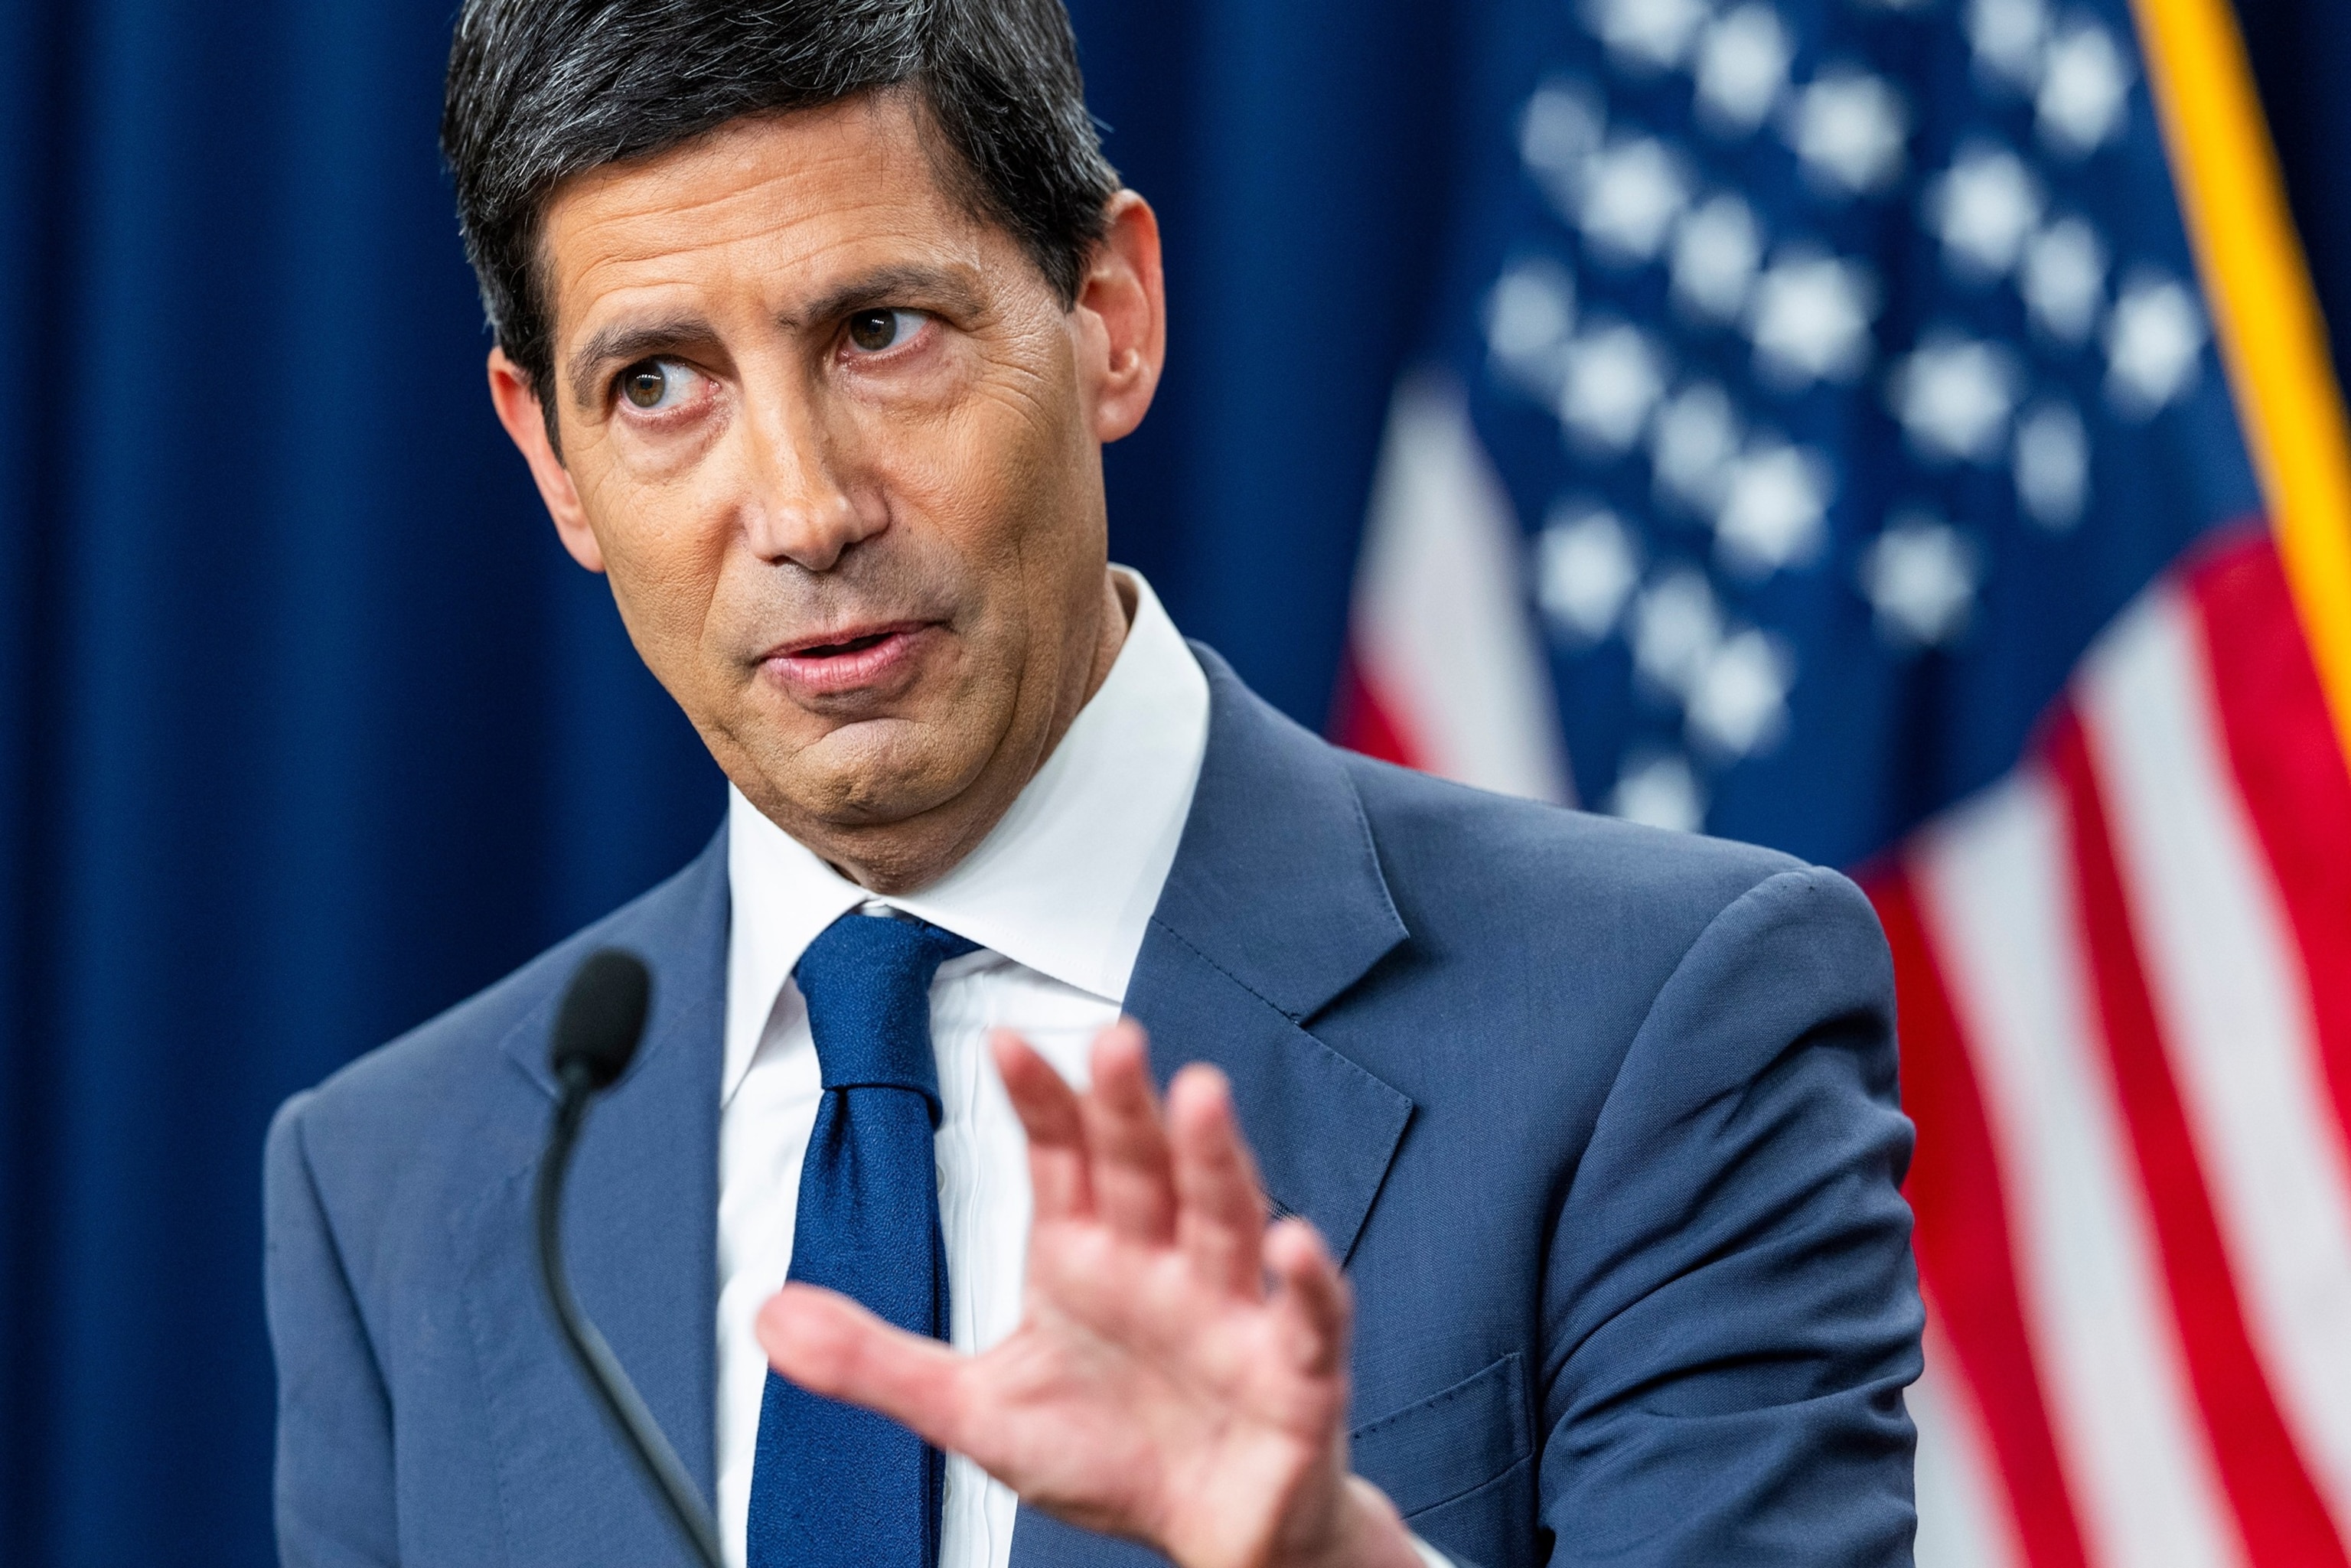
2026年10月28日、ワシントンの連邦準備制度理事会で連邦公開市場委員会が金利据え置きを選択した後、記者団に話すケビン・ウォーシュ連邦準備制度理事会議長。
ジム・ロー・スカルゾ/EPA/シャッターストック
一方、債券は投資家にとって魅力が薄れており、買い手がリスクの増加を相殺するためにより高い年間配当金を求めているため、利回りが上昇しています。金融市場はまた、連邦準備理事会が来月にも利上げを行う可能性が高く、債券利回りにさらなる上昇圧力がかかると予想している。
FRBのケビン・ウォーシュ議長は水曜日、ワシントンD.C.での記者会見で、先月の中央銀行の利上げに伴う借入コストの上昇を認めた。
ウォーシュ氏は「9月の政策措置以来、金融・信用状況に若干の変化が見られ始めた。一部の企業や家計では予想通り引き締められた」と述べた。
ここ数カ月間、価格高騰と高い住宅ローン金利の二重苦により、多くの購入者にとって住宅が手の届かない状況になっていると、一部のアナリストが以前ABCニュースに語った。イラン戦争による経済不確実性の高まりも、消費者物価の上昇と借入コストの先行き不透明さに幻滅し、一部の買い手を麻痺させているという。
住宅ローン金利は、「ロックイン」効果として知られる現象にも寄与しており、金利が現在のほとんどの住宅所有者が享受している金利よりもはるかに高い水準に留まり、その結果、住宅を市場に出すことに消極的になり、次の住宅ローンでさらに高い金利がかかるリスクが生じる可能性がある。
連邦政府のデータによると、消費者物価は過去最高の月である9月に全体として年率3.7%上昇した。インフレ率は米連邦準備理事会(FRB)の目標金利2%を1ポイント以上上回っている。
今年の物価上昇の加速は、インフレ抑制を任務とするFRB当局者にとって課題となっている。中銀は先月、物価不安に対抗するため金利を4分の1ポイント引き上げた。この動きは3年ぶりの利上げとなった。
FRBは水曜日、さらなる経済指標を待つため金利を据え置くことを選択した。
政策当局者らは、現在の金利水準が物価上昇を緩和するのに十分な高さであるかどうかを検討する中で、忍耐力を失う可能性がある。市場センチメントの指標であるCMEグループのフェドウォッチツールによると、次回12月のFOMCで4分の1利上げが行われる確率は約85%と予想されている。
投資家がFRBの行動に反応する中、さらなる利上げの可能性があれば、住宅ローン金利に上昇圧力がかかる可能性がある。